新股学习笔记 汉桑科技与汉麒科技的赛道透视与投资逻辑
在A股市场,新股上市往往伴随着高关注度与高波动性。对于投资者而言,深入研究新股的基本面、行业地位及成长逻辑,是规避风险、捕捉机会的重要功课。本期我们聚焦两家名字相近但业务迥异的新股——汉桑科技与汉麒科技,从业务模式、财务特征、行业前景等维度进行拆解。
一、汉桑科技:音频隐形冠军的进阶之路
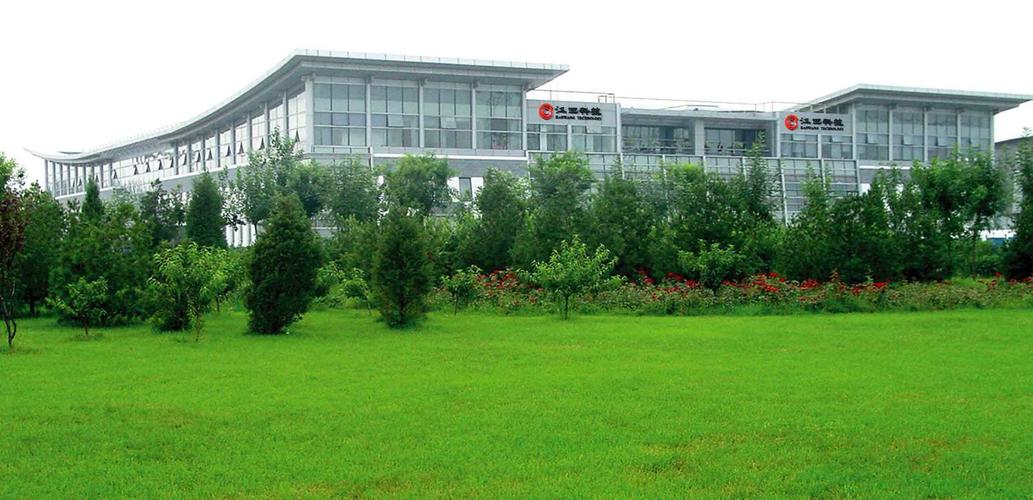
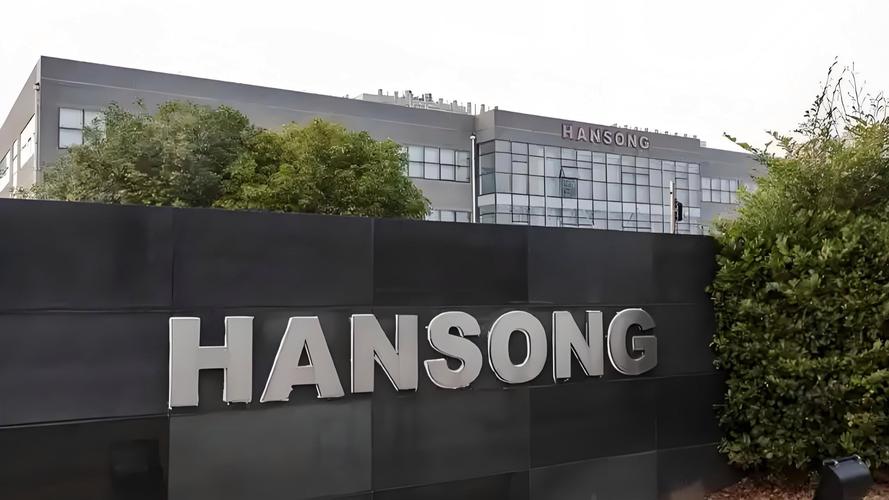
汉桑科技是一家专注于音频产品研发、生产和销售的高新技术企业,主要产品包括高性能音频功率放大器、家庭影院系统、无线音频模组及AIoT智能音频设备等。公司长期为国际知名音频品牌(如Sonos、Bose等)提供ODM/OEM服务,属于典型的“隐形冠军”型企业。
来看其核心投资逻辑:
- 技术壁垒深厚:公司在高保真音频处理、无线多房间同步、低延迟传输等领域积累了多项专利,尤其在Class-D功放效率优化上具备优势。
- 客户粘性高:与头部品牌合作超过10年,参与客户的前端设计,切换成本高。
- 新增长曲线:切入AIoT音频模组赛道,受益于智能家居与车载音频需求爆发,或带来估值弹性。
不过,需关注两大风险:一是大客户依赖度较高(前五大客户收入占比超70%),一旦订单波动将直接影响业绩;二是消费电子需求疲软可能压制中期增速。
二、汉麒科技:半导体封测领域的新锐
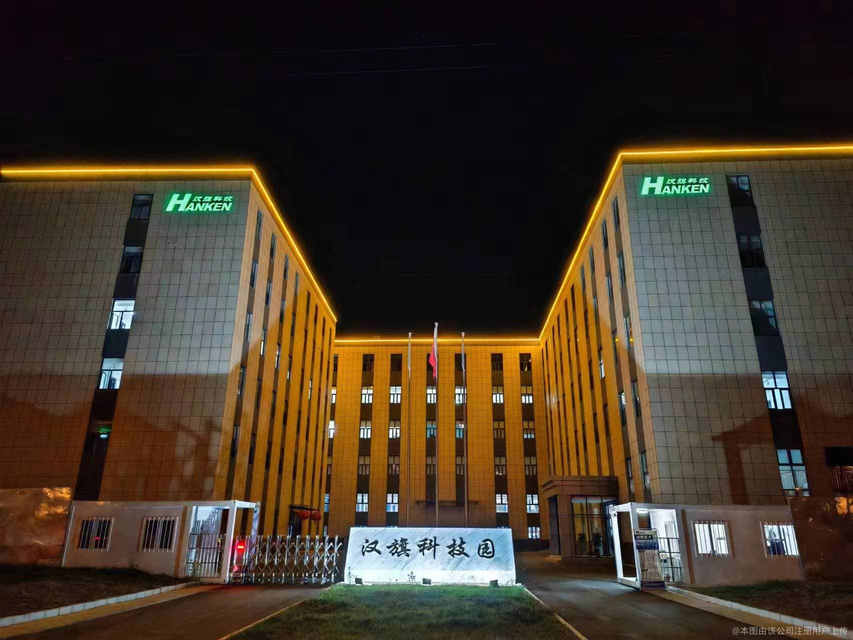
汉麒科技(假设为半导体先进封装测试企业,需根据实际情况核实)主营集成电路的封装与测试服务,聚焦于Chiplet、2.5D/3D封装等先进封装技术。在国产替代与AI算力芯片需求推动下,封测环节的战略价值日益凸显。
汉麒科技的核心看点是团队与产能:
- 团队背景:核心技术人员来自国际头部封测厂,具备高性能计算芯片的封装经验。
- 产能扩张:IPO募资主要投向先进封装产线,达产后有望承接国内AI芯片客户的急单需求。
但作为新进入者,汉麒科技面临规模劣势与客户认证壁垒——封测行业资本开支大、验证周期长,短期业绩释放不确定。行业龙头(如长电科技、通富微电)已形成规模效应,价格竞争压力不容忽视。
三、二者的对比与投资启示
从产业链位置看,汉桑科技处于消费电子中游(音频设备制造),汉麒科技处于半导体中游(封测)。前者看重客户关系与盈利能力,后者更看重技术卡位与产能爬坡。对于打新与次新股投资者而言:
- 汉桑科技适合关注其AIoT音频业务的收入占比变化,若第二曲线放量且大客户依赖下降,可给予更高估值。
- 汉麒科技需密切跟踪其先进封装产线的良率与客户导入进度,能否进入国内头部AI芯片厂商的合格供应商名单是关键信号。
风险提示
以上分析基于公开信息整理,不构成任何投资建议。新股上市初期股价波动剧烈,且汉麒科技的具体业务需核对最新招股说明书(名字相近,请务必确认股票代码)。切勿因为名称混淆而错误下单! 投资前应充分阅读公司公告与研究报告,结合自身风险承受能力独立判断。
(注:若“汉麒科技”并非公众公司,或为笔误,请以实际新股清单为准。)
如若转载,请注明出处:http://www.gzhqkeji.com/product/31.html
更新时间:2026-11-01 13:35:43