汉王科技 文字识别与智能交互的领航者——大橘子投资价值发现系列655
在人工智能浪潮席卷全球的今天,汉王科技(股票代码:002362)作为一家专注于文字识别、智能交互技术的高科技企业,始终站在技术创新的前沿。本文将从公司业务、技术优势、市场前景及投资价值等角度,对汉王科技进行深入分析,以飨读者。
一、公司概况:深耕智能交互,技术底蕴深厚
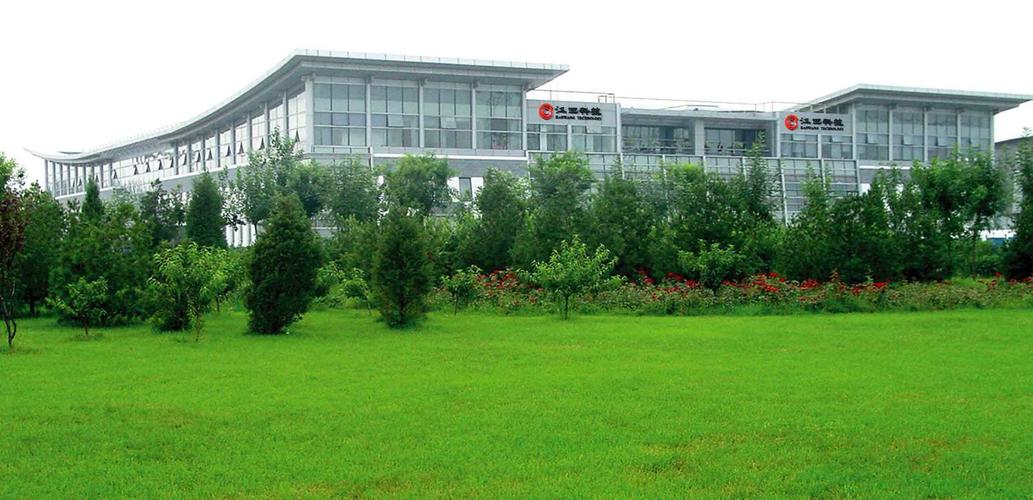
汉王科技成立于1998年,是中国最早从事人工智能技术研究的企业之一。公司以文字识别(OCR)技术起家,逐步拓展至手写识别、人脸识别、大数据、云计算等领域,形成了完整的智能交互技术体系。汉王科技拥有多项自主知识产权的核心技术,在手写识别、OCR识别、人脸识别等方向处于国际领先水平。公司产品广泛应用于办公、教育、金融、安防、医疗等多个行业,并远销海外市场。
二、核心业务:多元布局,协同发展
- 文字识别与智能交互:汉王科技的核心业务包括OCR识别、手写识别、语音识别等。其OCR技术可识别多国语言,支持版面分析、表格识别等复杂场景,在金融、税务、档案管理等领域得到广泛应用。手写识别技术则嵌入到电纸书、教育平板等产品中,为用户提供便捷的输入体验。
- 智能硬件:公司推出了多款智能硬件产品,如汉王电纸书、汉王e典笔、人脸识别门禁等。其中,电纸书凭借护眼、轻便等特点,深受阅读爱好者喜爱。人脸识别门禁系统则应用于办公楼宇、社区等场景,提升安全管理效率。
- 大数据与云计算:汉王科技积极布局大数据和云计算业务,为政府、企业提供数据采集、分析、挖掘等服务。公司利用自身在模式识别方面的优势,结合大数据技术,为客户提供智能化解决方案。
- 人工智能开放平台:汉王科技搭建了人工智能开放平台,提供OCR、人脸识别等API接口,赋能中小企业和开发者,推动AI技术普及。
三、技术优势:创新驱动,壁垒高筑
汉王科技始终将研发放在首位,每年投入大量资金用于技术研发。公司拥有一支由博士、硕士组成的研发团队,并与中科院、清华大学等科研机构保持紧密合作。截至2023年,汉王科技已获得授权专利数百项,其中发明专利占比超过50%。公司在手写识别、OCR识别等领域的技术积累,构成了强大的竞争壁垒。
四、市场前景:政策加持,需求旺盛
随着人工智能上升到国家战略,政策红利不断释放。汉王科技作为AI领域的先行者,有望受益于行业高速增长。特别是在数字化转型的背景下,OCR识别、人脸识别等技术的需求持续攀升。根据相关机构预测,全球OCR市场规模将在2025年超过百亿美元,年复合增长率超过15%。汉王科技凭借技术优势和品牌影响力,有望抢占更多市场份额。
五、财务分析:业绩稳健,成长可期
汉王科技营业收入保持稳定增长。2022年,公司实现营业收入约15亿元,同比增长10%;净利润约1.2亿元,同比增长8%。毛利率维持在40%左右,显示出较强的盈利能力。公司现金流充裕,资产负债率较低,财务结构健康。随着新产品的推出和市场的拓展,未来业绩有望进一步提升。
六、投资价值:估值合理,具备长期潜力
从估值角度看,汉王科技当前市盈率(TTM)约为30倍,低于人工智能行业平均水平。考虑到公司在技术、品牌、渠道等方面的优势,以及AI行业的高成长性,汉王科技具备一定的投资价值。建议投资者关注以下催化剂:1)新产品的市场表现;2)政策支持力度;3)海外市场拓展进度。
七、风险提示:竞争加剧,技术迭代风险
- 市场竞争风险:人工智能领域竞争激烈,巨头林立,汉王科技面临来自百度、科大讯飞等企业的挑战。
- 技术迭代风险:AI技术更新换代快,若公司不能持续创新,可能丧失领先优势。
- 宏观经济风险:经济下行可能导致企业IT支出减少,影响公司业绩。
八、
汉王科技作为文字识别与智能交互领域的领军企业,技术实力雄厚,业务布局多元,市场前景广阔。在人工智能大潮下,公司有望乘风破浪,实现新的跨越。投资者可适当关注,但需注意相关风险。
(注:本文仅代表作者个人观点,不构成投资建议。股市有风险,投资需谨慎。)
如若转载,请注明出处:http://www.gzhqkeji.com/product/27.html
更新时间:2026-11-01 17:32:12